当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ランクルFJの見積もりで「残クレなら月々これだけ」と言われて、思ったより安くて心が動いた。でも残クレは損だという話も聞くし、迷っていませんか。
結論から言うと、残クレは「3年ほどで乗り換える人」や「売る時の値段に自信がある人」には得になりやすく、「長く乗る人」には利息の分だけ損になりやすい仕組みです。
この記事を読むと、ランクルFJを残クレと普通のローンで買った時の総支払額を、同じ条件で比べられます。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
そもそも残クレってどんな仕組み?
残クレ(残価設定型クレジット)は、数年後の車の価値を先に決めておいて、その分の支払いを最後に回す買い方です。最後に回す金額を「残価」や「据え置き額」と呼びます。
月々払うのは「乗り出し価格から据え置き額を引いた分」と利息です。だから普通のローンより月々が安く見えるんです。
残クレの月々が安いのは、据え置き額を後回しにしているからです。支払う元本が減ったわけではありません。利息は据え置き額を含めた全体にかかります。
『月々安いなら、それでいいんじゃない?』と思いますよね。ただ、残クレの損得は契約の最後に何を選ぶかで決まります。
最後の選び方は、主に3つです。
| 最後の選び方 | やること | 向いている場面 |
|---|---|---|
| 返す | 車を販売店に返して終わり | 次の車に乗り換えたい |
| 買い取る | 据え置き額を払って自分の物にする | 気に入ったので長く乗りたい |
| 乗り換える | 車を下取りに出し、新しい残クレを組む | 次もトヨタの新車にしたい |
返す時は、走行距離の上限や傷の状態が決められた範囲に収まっている必要があります。超えていると、精算金を払うことになるんです。
ランクルFJを残クレで買うと月々いくら?
では実際に、ランクルFJを残クレで買った場合の月々を出してみます。前提は次のとおりです。
| 前提 | この記事で使う数字 |
|---|---|
| 車両価格 | 450万0,100円(VX・税込・トヨタ公式) |
| 乗り出し価格 | 500万円(オプション・諸費用込みの仮の数字) |
| 頭金 | 0円 |
| 契約期間 | 3年(36回) |
| 金利 | 3.9%(仮) |
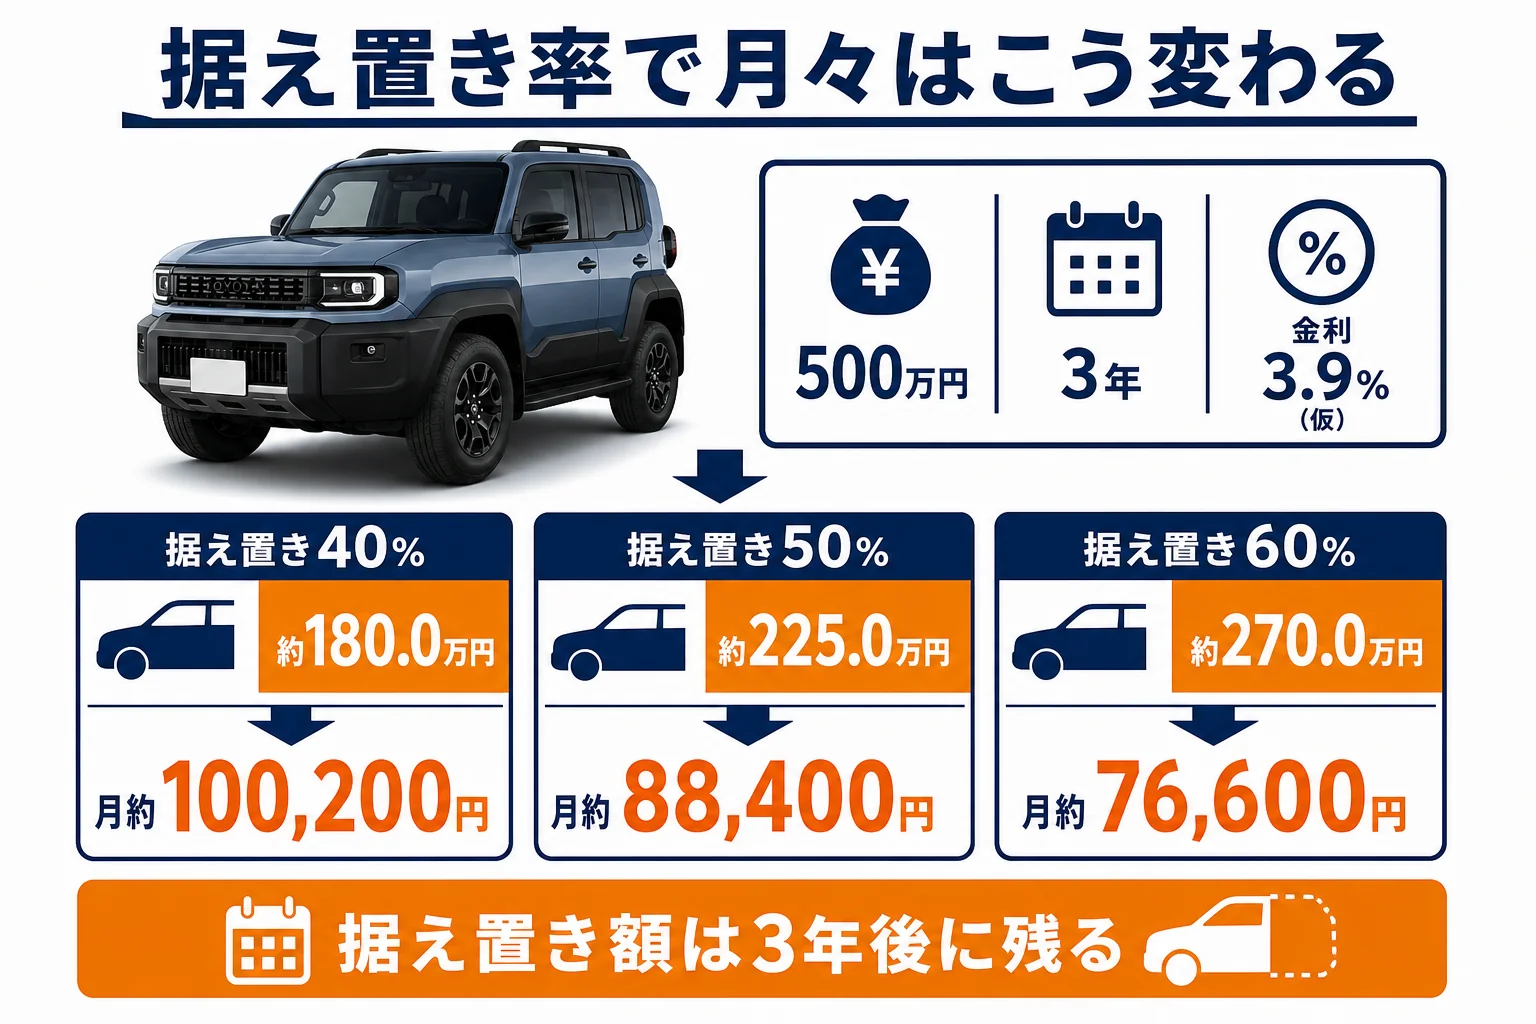
| 据え置き率 | 車両価格の40%・50%・60%(仮) |
据え置き率は、販売店が見積もりの時に決める数字です。ランクルFJでいくらに設定されるかは公表されていないので、ここでは3つの仮の数字で比べています。
計算は分かりやすくするため、36回の月払いのあとに据え置き額を払う形にしています。実際の契約では、最終回の支払いが据え置き額になる形が多いです。
| 据え置き率(仮) | 据え置き額 | 月々の支払い | 3年間で払う額 |
|---|---|---|---|
| 40% | 約180.0万円 | 約100,200円 | 約360.7万円 |
| 50% | 約225.0万円 | 約88,400円 | 約318.2万円 |
| 60% | 約270.0万円 | 約76,600円 | 約275.7万円 |
据え置き率が10%上がるごとに、月々は1万円ちょっと下がります。据え置き率が高いほど、月々は軽くなるんですね。
普通のローンだと月々いくら?
同じ500万円を、同じ金利3.9%(仮)の普通のローンで借りるとこうなります。
| 返済期間 | 月々の支払い | 総支払額 | 利息 |
|---|---|---|---|
| 3年(36回) | 約147,400円 | 約530.6万円 | 約30.6万円 |
| 5年(60回) | 約91,900円 | 約551.1万円 | 約51.1万円 |
| 7年(84回) | 約68,100円 | 約572.2万円 | 約72.2万円 |
残クレ3年(据え置き50%)の月々約88,400円は、普通のローン5年の約91,900円とほぼ同じです。『それなら残クレのほうが短くて得?』と感じる方もいるはずです。
ここが大事なところです。残クレの3年が終わった時点で、まだ約225万円の据え置き額が残っています。
総支払額で比べると、残クレは損なの?
残クレの3年後に「買い取る」を選んだ場合、総支払額はこうなります。普通のローンと並べてみましょう。
| 買い方(3.9%・仮) | 総支払額 | 利息 |
|---|---|---|
| 普通のローン 3年 | 約530.6万円 | 約30.6万円 |
| 残クレ3年のあと据え置き額を一括で買い取り(40%) | 約540.7万円 | 約40.7万円 |
| 残クレ3年のあと据え置き額を一括で買い取り(50%) | 約543.2万円 | 約43.2万円 |
| 残クレ3年のあと据え置き額を一括で買い取り(60%) | 約545.7万円 | 約45.7万円 |
| 普通のローン 5年 | 約551.1万円 | 約51.1万円 |
| 残クレ3年のあと据え置き額を4年で再ローン(50%) | 約561.5万円 | 約61.5万円 |
| 普通のローン 7年 | 約572.2万円 | 約72.2万円 |
同じ3年で比べると、残クレは普通のローンより利息が10万〜15万円ほど多くなります。据え置き額にも3年間ずっと利息がかかっているからです。
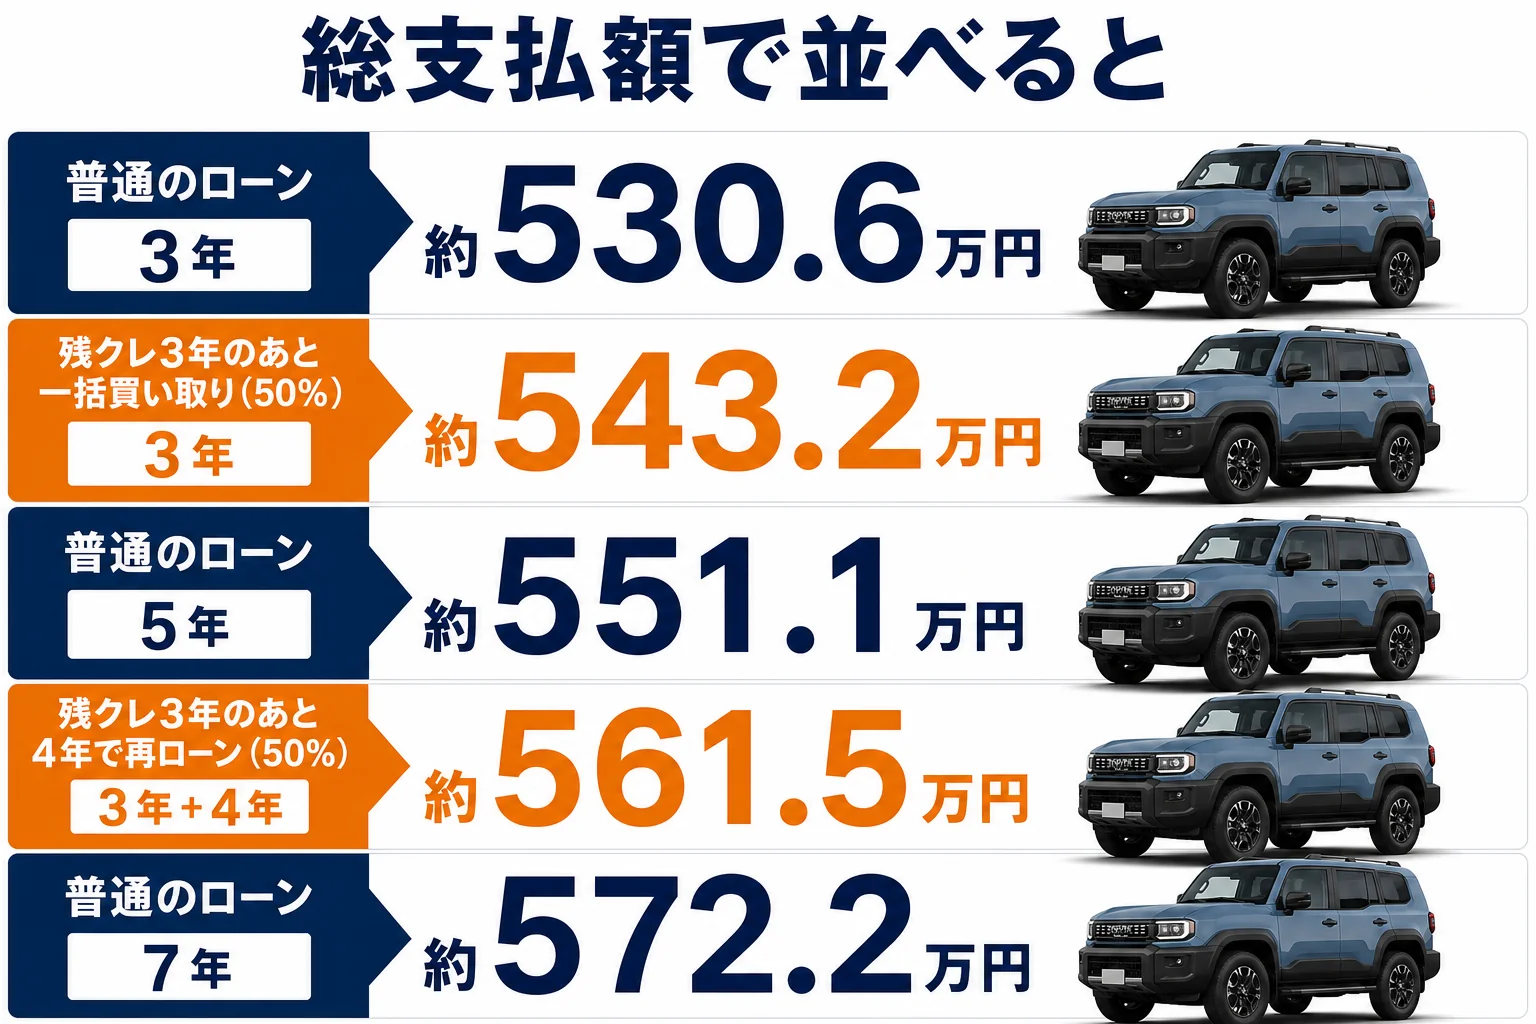
据え置き額を一括で払えず、さらに4年のローンを組むと、利息は約61.5万円まで増えます。これが「残クレは損」と言われる一番の理由なんです。
月々の安さだけで残クレを選び、3年後に「やっぱり乗り続けたい」と思った時に据え置き額を払えない。再ローンを組むと利息が重なって、最初から普通のローンにしたほうが安かった、ということも。
それでも残クレが得になる場面
一方で、残クレが得になる場面もあります。それは、3年後の車の値段が据え置き額より高い時です。
例えば据え置き額が225万円で、3年後に車が300万円で売れたとします。その差の75万円は、乗り換えの時の頭金に回せることがあるんです。
ランクルFJは2026年10月2日時点で新規受注が事実上止まっていて、中古の値段が高い状態が報じられています。ただ、3年後の相場がどうなっているかは分かりません。
受注が再開して台数が増えれば、相場は落ち着く方向に動くかもしれません。売る時の考え方はランドクルーザーFJのリセールバリューで詳しく見ています。
3年後の売値で損得はこう変わる
据え置き額が約225万円(据え置き率50%・仮)の場合で、3年後の売値ごとに差額を出してみます。売値はあくまで例で、実際の相場ではありません。
| 3年後の売値(例) | 据え置き額との差 | 乗り換えの時 |
|---|---|---|
| 200万円 | 約25万円足りない | 差額を払うか、次のローンに上乗せ |
| 225万円 | ほぼゼロ | 返して終わり |
| 250万円 | 約25万円の余り | 次の頭金に回せることがある |
| 300万円 | 約75万円の余り | 次の頭金に回せることがある |
売値が据え置き額を下回ると、その差は自分で払うことになります。逆に上回れば、残クレで抑えた月々の分を取り戻しやすくなるんです。
『じゃあ高く売れるかどうかが勝負?』と思いますよね。そのとおりで、残クレの損得は3年後の相場に大きく左右されます。
走行距離の上限超え、ぶつけた傷やへこみ、純正から変えたパーツ、車内のにおいや汚れなどは、返す時に精算の対象になりやすいです。どこまでが対象かは契約書で確かめておきましょう。
残クレが向いている人・向いていない人
ここまでの数字をふまえて、向いている人と向いていない人を並べてみます。
- 3年ほどで次の車に乗り換えるつもり
- 年間の走行距離が少なめ
- 車をきれいに乗る自信がある
- 月々の支払いを抑えて手元のお金を残したい
- 10年近く乗り続けたい
- 遠出が多く、走行距離が伸びやすい
- リフトアップなど大きなカスタムをしたい
- 据え置き額を払うあてがない
ランクルFJは、オフロードやキャンプで使いたい人が多い車ですよね。残クレは返す時の状態に決まりがあるので、林道でついた傷やカスタムが精算の対象になることもあります。
例えばこんな場面です。
「ルーフラックとリフトアップを付けたいんですが、残クレでも大丈夫ですか?」<br>「返す時に元に戻すか、買い取りを選んでいただく形になります。契約の前に確認しておきましょう」
カスタム前提なら、普通のローンか現金のほうが気楽です。定番カスタムはランクルFJのリフトアップ・ARBカスタムでまとめています。
- 据え置き率と据え置き額がいくらか確かめる
- 金利と利息の総額を見積もり書で確かめる
- 走行距離の上限と超えた時の精算を確かめる
- 返す時の傷やカスタムの扱いを確かめる
- 3年後に買い取る場合の支払い方を確かめる
リースや普通のローンとどう選ぶ?
月々払いで乗る方法は、残クレのほかに普通のローンとリース(KINTOなど)があります。迷った時の決め方をまとめておきますね。
| こんな人なら | 合いやすい買い方 |
|---|---|
| 長く乗りたい・カスタムしたい | 普通のローン |
| 3年ほどで乗り換えたい | 残クレ |
| 税金や保険もまとめて月額にしたい | リース・KINTO |
| 利息を払いたくない | 現金(手元資金と相談) |
リースは税金や保険が月額に入ることが多く、残クレとはお金の出方が違います。くわしくはランドクルーザーFJをリース・KINTOで乗る場合の費用で比べています。
普通のローンで頭金を入れた場合の月々は、ランドクルーザーFJのローン月々いくら?頭金別シミュレーションで表にしています。
見積もりで損をしないための順番
ランクルFJは1グレードだけなので、車両本体で差がつく所は多くありません。差がつくのはオプションと諸費用、そして支払い方法です。
『金利って交渉できるの?』と思う方もいるかもしれません。実は、販売店のローンや残クレの金利は、キャンペーンや店によって違うことがあるんです。
- 現金一括の場合の乗り出し価格を出してもらう
- 同じ内容で、残クレと普通のローンの見積もりを両方もらう
- 月々ではなく、総支払額と利息の合計で比べる
- 銀行や信用金庫のマイカーローンの金利も調べておく
- 据え置き率と、返す時の条件を書面で確かめる
総支払額で並べると、月々の安さに引っ張られずに選べます。オプションをどこまで付けるかで乗り出し価格も変わるので、見積もりは同じ内容に揃えて比べてみてください。
値引きの考え方と交渉の順番は、ランドクルーザーFJの値引き相場と限界額でまとめています。
ランドクルーザーFJに乗り換える前に、今の車の手放し方も決めておく
ランドクルーザーFJへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
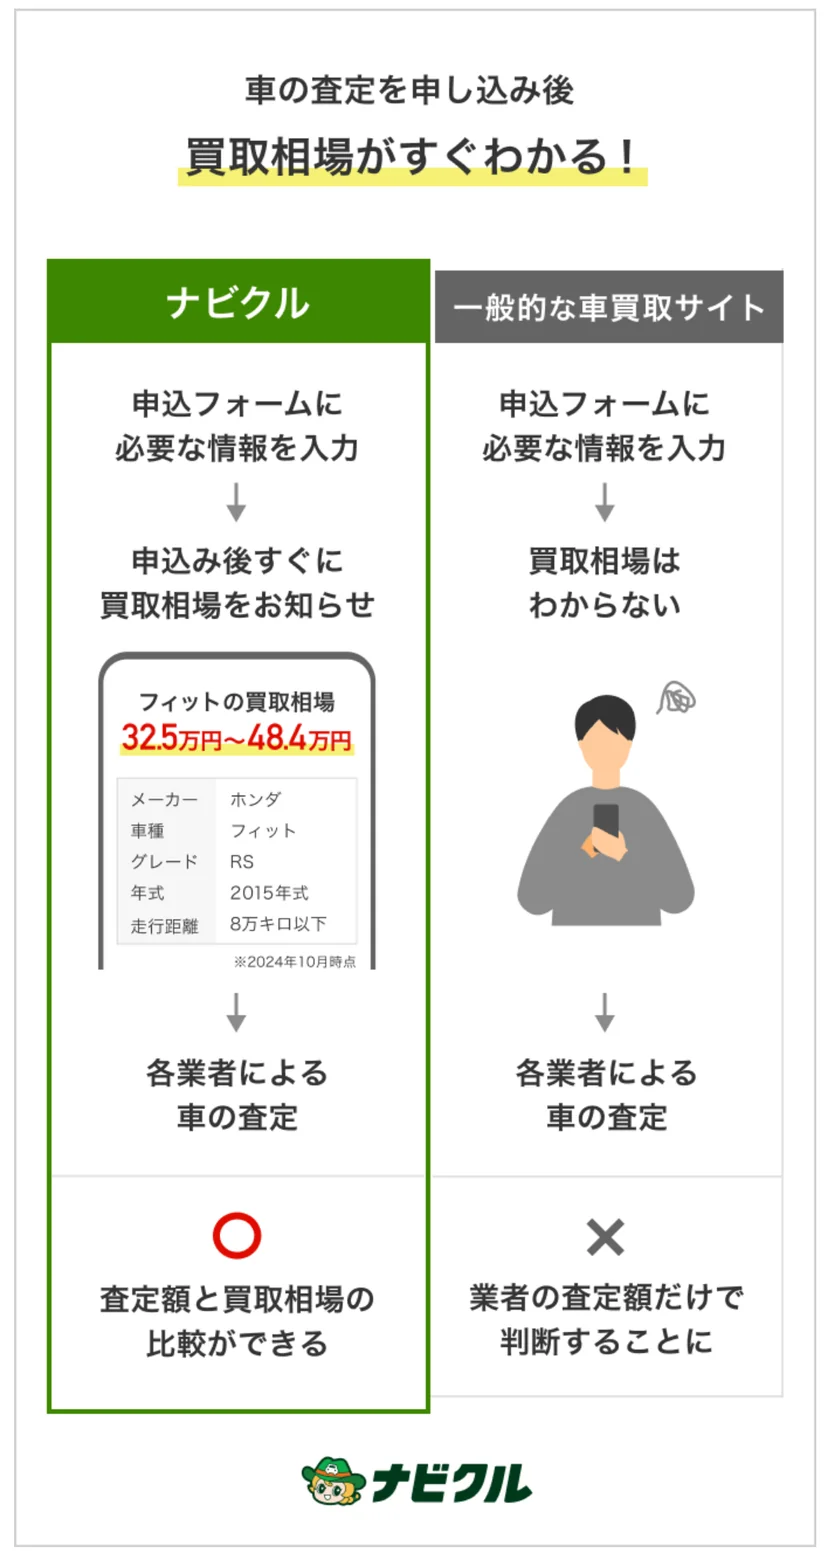
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、ランドクルーザーFJへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
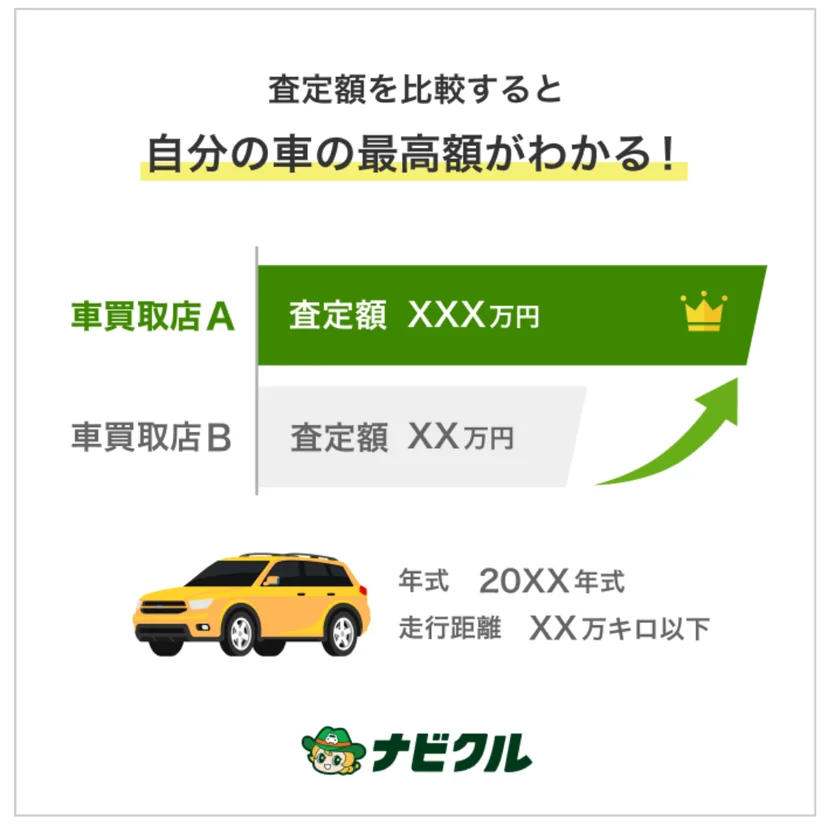
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
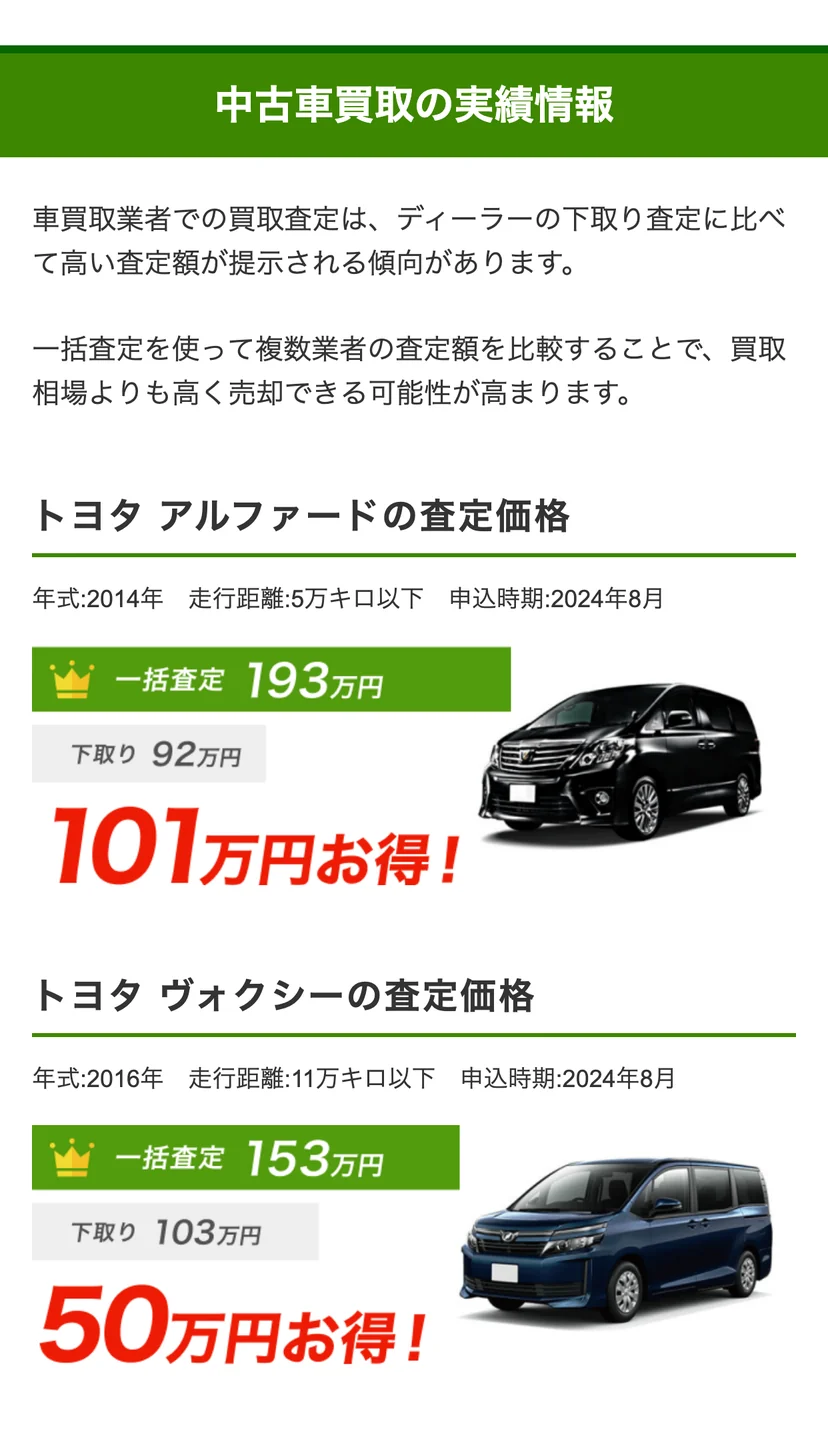
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
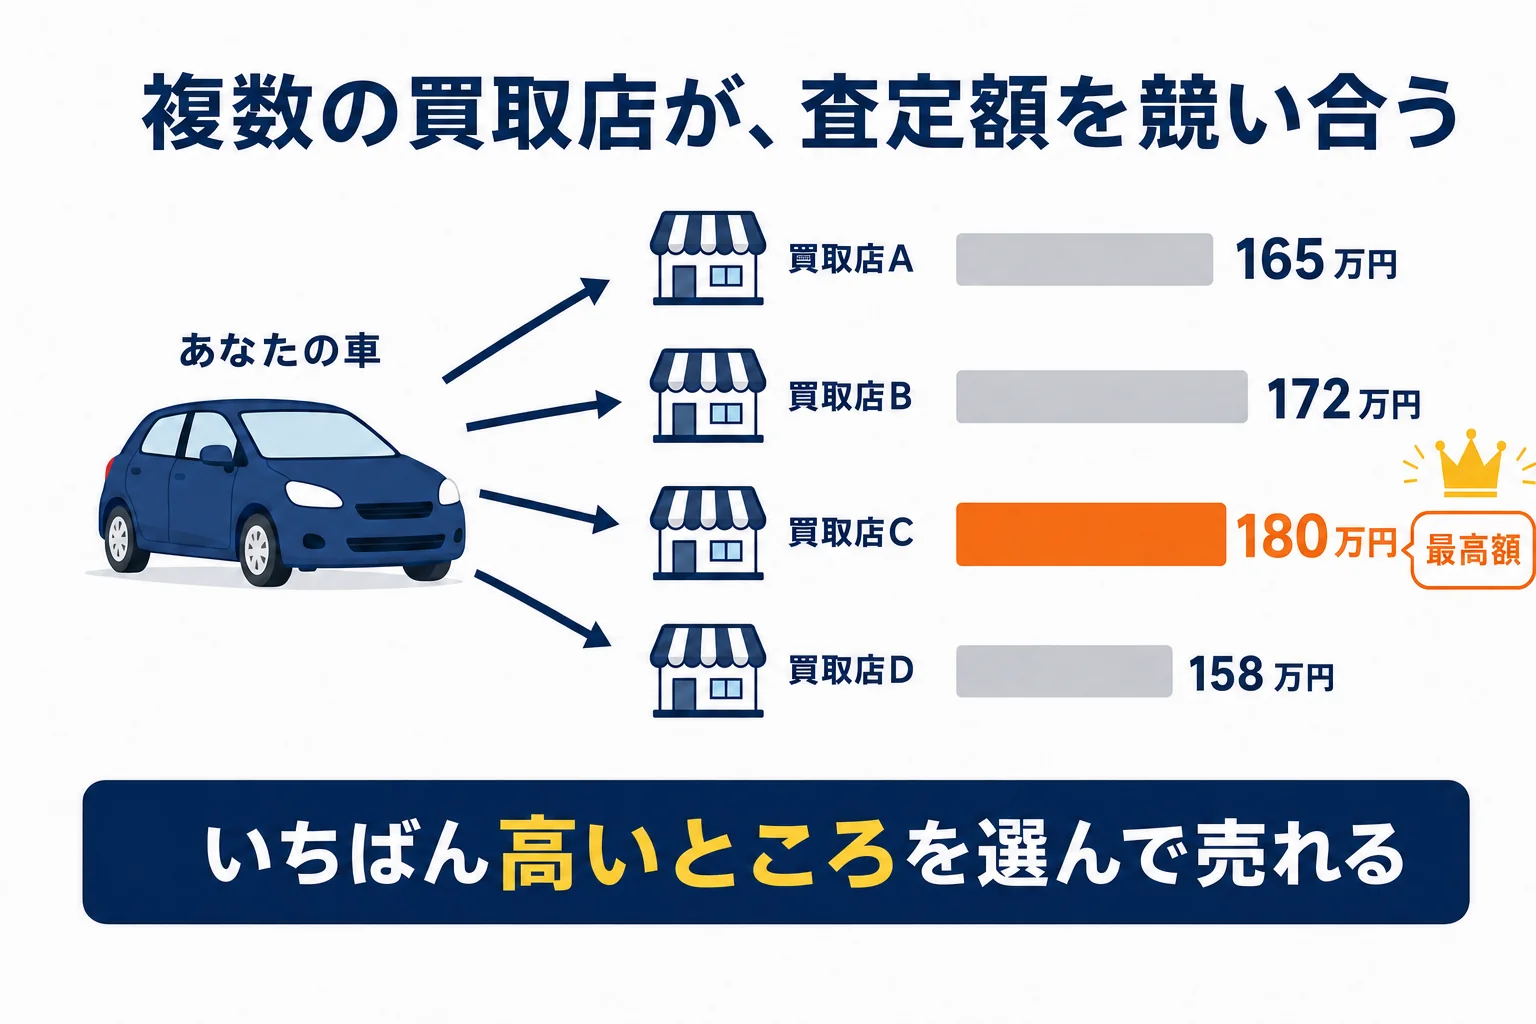
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
ランドクルーザーFJの残クレの据え置き率は何%ですか?
据え置き率は販売店が見積もりの時に決めるもので、公表されていません。この記事では40〜60%の仮の数字で試算しています。見積もり書で確かめてみてください。
残クレは普通のローンより損ですか?
同じ金利と期間なら、据え置き額にも利息がかかる分、利息の総額は多くなりやすいです。ただ、3年後に据え置き額より高く売れれば、その差を次の頭金にできることもあります。
残クレの途中でカスタムしてもいいですか?
返す時に元の状態に戻すか、買い取りを選ぶことになるのが一般的です。カスタムしたいなら契約前に販売店に確かめておきましょう。
3年後に据え置き額を払えない時はどうなりますか?
車を返すか、乗り換えるか、据え置き額で新たにローンを組むことになります。再ローンを組むと利息がさらにかかるので、総額で考えておくのがおすすめです。
受注停止中でも残クレの見積もりは取れますか?
受け付けの状況は販売店ごとに違います。受注再開に備えて、支払い方法の相談だけ先にしておくと動きやすくなります。
まとめ
- 残クレの月々が安いのは、据え置き額を後回しにしているから
- 500万円・3年・3.9%(仮)なら、据え置き50%で月々約88,400円
- 3年で買い取ると、普通のローン3年より利息が10万〜15万円ほど多い
- 据え置き額を再ローンにすると利息は約61.5万円まで増える
- 3年で乗り換える人には合い、長く乗る・カスタムする人には普通のローンが合う
コメント